Kinnisvaraturul kuuleb viimasel ajal tihti vastandlikke arvamusi – ühed räägivad hindade kallinemisest, teised müügi pidurdumisest. Vaadates otsa viimase poole aasta (aprill kuni september 2026) reaalsetele andmetele, joonistub välja üsna selge, kuid nüansirohke pilt. Turg ei ole passiivne, kuid tormilise kasvu ajad on asendunud stabiilsuse ja rahuliku toimimisega. Mida see aga ostja, müüja või üürileandja jaoks tähendab? Toome välja kuus peamist järeldust.
1. Tehinguhinnad on kerges, kuid konarlikus tõusus – kasv on reaalne
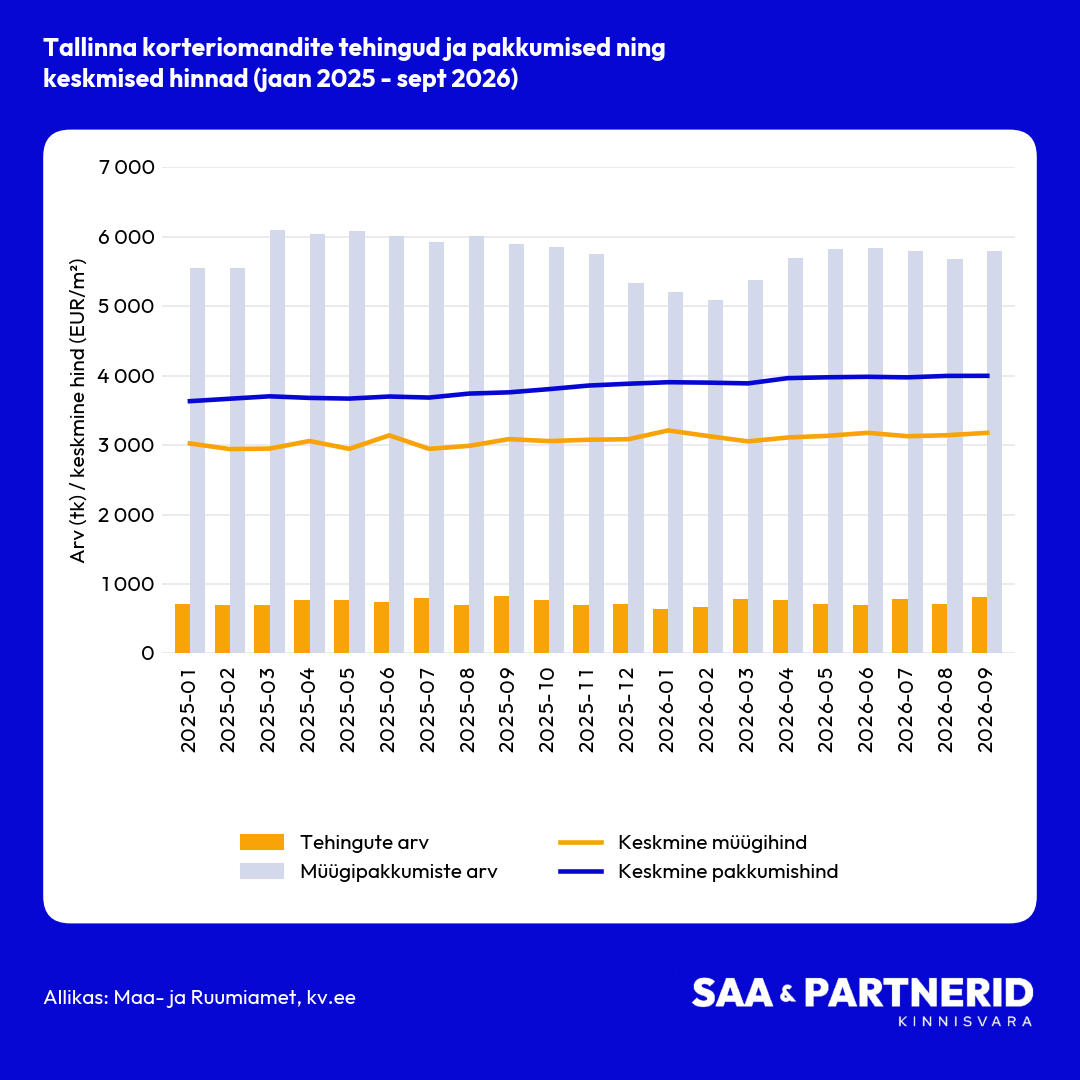
Maa- ja Ruumiameti andmed näitavad, et Tallinna korterite tehinguhinnad rühivad visalt ülespoole. Kui aprillis oli keskmine ruutmeetri hind 3 110 €, siis septembriks jõudis see 3 177 €/m² tasemele, märkides poolaastaga +2,2% suurust kasvu.
- Pikem vaade: Kogu perioodi keskmiseks hinnaks kujunes 3 145 €/m², mis on tervelt 3,9% kõrgem kui aasta tagasi samal ajal (2025. aasta aprill–september: 3 028 €/m²).
- Mida tähele panna? See tõus ei ole sirgjooneline. Kuu-kuu lõikes on liikumised pigem väikesed ning suve keskel (juulis ja augustis) nägime kerget korrektsiooni ehk väikest langust. See kinnitab, et ostjad ei neela igat hinda pimesi alla, vaid tehingud toimuvad kaalutletult.
2. Pakkumishindade kiire ralli on pidurdunud – müüjad on sunnitud realistlikuma vaate võtma
Kuigi kinnisvaraportaalis KV.EE on korterite pakkumishinnad aastases võrdluses teinud läbi märgatava 7,5% hüppe (võrreldes eelmise aasta keskmist ehk 3 706 € tänavuse 3 983 euroga), on viimased kuud toonud selge rahunemise.
- Aprilli keskmine pakkumishind 3 965 €/m² liikus septembriks küll 3 998 €/m² peale (+0,8%), kuid maist kuni septembrini püsis see vahemikus 3 976–3 998 €/m² ehk sisuliselt paigal.
- Järeldus: Portaali sisestatavate soovitud hindade kiire kasv on saavutanud oma lae ning müüjad on oma ootusi turu reaalsusega kohandamas.
3. Käärid pakkumiste ja tehingute vahel – lõhe püsib lai
Üks huvitavamaid näitajaid on see, kui palju küsitakse portaalis korteri eest versus mis hinnaga reaalselt notarisse jõutakse. Viimasel poolaastal on see vahe püsinud erakordselt stabiilsena, kõikudes 25–27% vahel (arvuliselt on pakkumishind tehinguhinnast 807–855 €/m² võrra kõrgem).
- Kuna pakkumishinnad on aasta jooksul tõusnud kiiremini kui tehinguhinnad, on need käärid võrreldes eelmise aastaga laienenud.
- Mida see näitab? Esmalt näitab see, et pakkumises on palju kõrgema hinnaga objekte, tehtud tehingute hulgas on nende osakaal väiksem. Seega ei tule eeldada, et igas pakkumishinnas on potentsiaalselt 25% „õhku“ kuid turul on siiski endiselt palju n-ö “õnneotsijaid” või ebaloogiliselt hinnastatud objekte, mis kergitavad portaali keskmist, kuid reaalsed ostu-müügitehingud toimuvad jätkuvalt kindlalt kokkulepitud ja reaalsel tasemel. Tingimisruum või vajadus reaalse turuhinna määramise järele on suurem kui varem.
4. Tehingute arv on jõudnud platoole ehk näeme stabiilsust
Tehingute aktiivsuses me suuri rekordeid ei näe, kuid turg ei ole ka lukus. Poolaasta jooksul tehti Tallinnas kokku 4 492 korteritehingut, mis on vaid õhkõrn 2,3% vähem kui mullu samal perioodil (4 596 tehingut).
- Kuiste tehingute arv jäi vahemikku 701–816. Kõige tagasihoidlikumaks osutus puhkuste- ja suvemeeleoludes juuni (701 tehingut) ning kõige aktiivsemaks sügisene september (816 tehingut).
- Septembri tulemus näitab, et sügistalvine periood algas stabiilselt – mullusele septembrile jäädi alla vaid 15 tehinguga (-1,8%). Turg toimib stabiilsel tasemel ilma suuremate kõikumisteta.
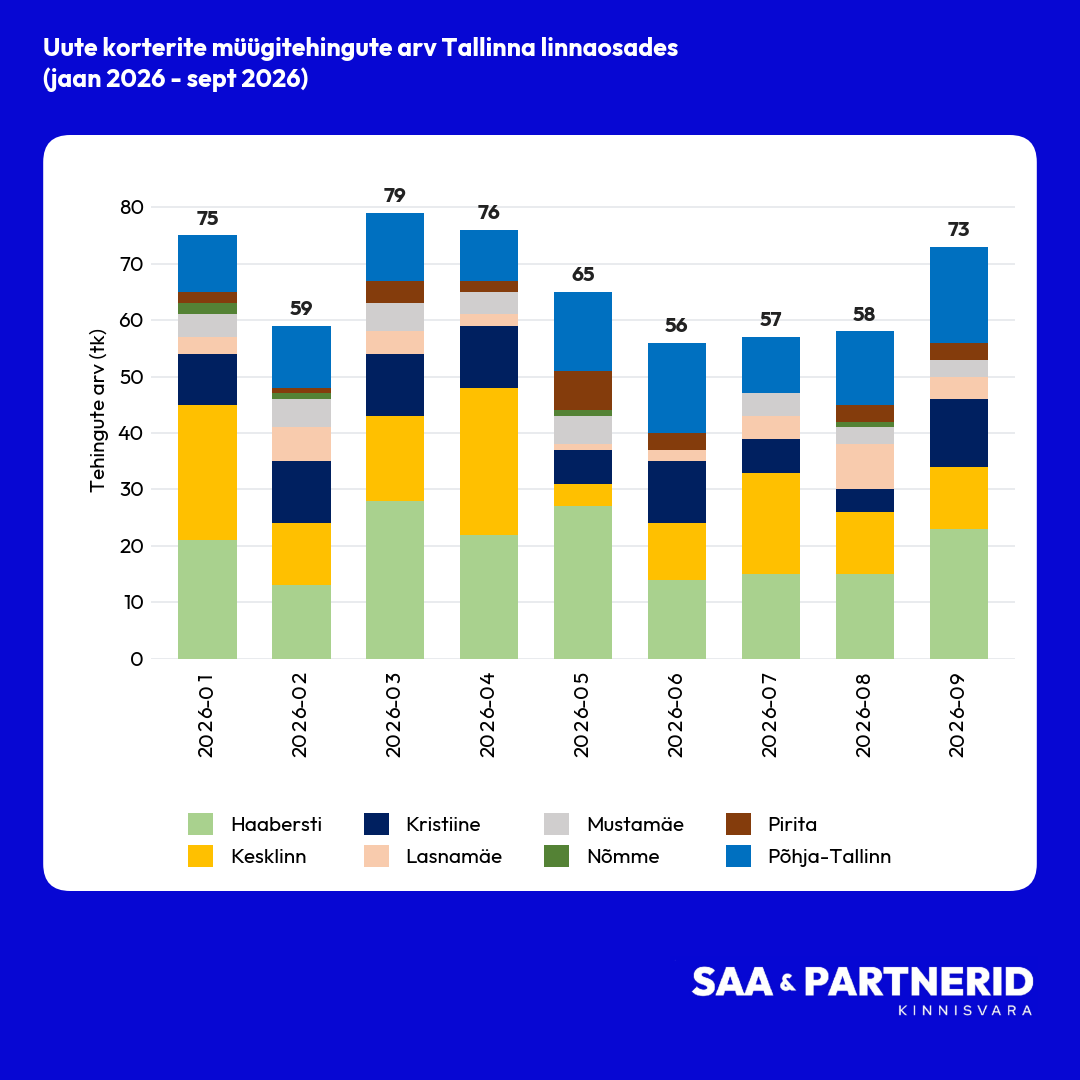
- Uute korterite müügitehingud on püsinud väga stabiilsena 55 kuni 80 korteriühiku vahel, mida allpool toodud pilt ka üheselt edasi annab
5. Müügipakkumiste maht on stabiilne, kuid valik on suur
Ostjatel on endiselt piisavalt aega ringi vaadata, sest müügipakkumiste arv püsib üsna muutumatuna. Kuu lõikes oli aktiivseid pakkumisi 5 682 kuni 5 836 (aprillis 5 700, septembris 5 789).
- Kuigi võrreldes mullusega on pakkumisi keskmiselt 3,7% vähem, on valik ostja jaoks ikkagi olemas: müügis olevaid kortereid on kuus umbes 7–8 korda rohkem kui kuu jooksul reaalselt tehinguid tehakse. See tähendab, et ostjal on valikuvõimalus ja müügiprotsess nõuab head turundust ning õiget esitlust. Sarnane laojääk on püsinud tegelikult juba viimased paar aastat ehk kinnitab stabiilse turu hüpoteesi.
6. Üüriturul toimub tavapärane suvine torm ning hinnad kerges tõusus
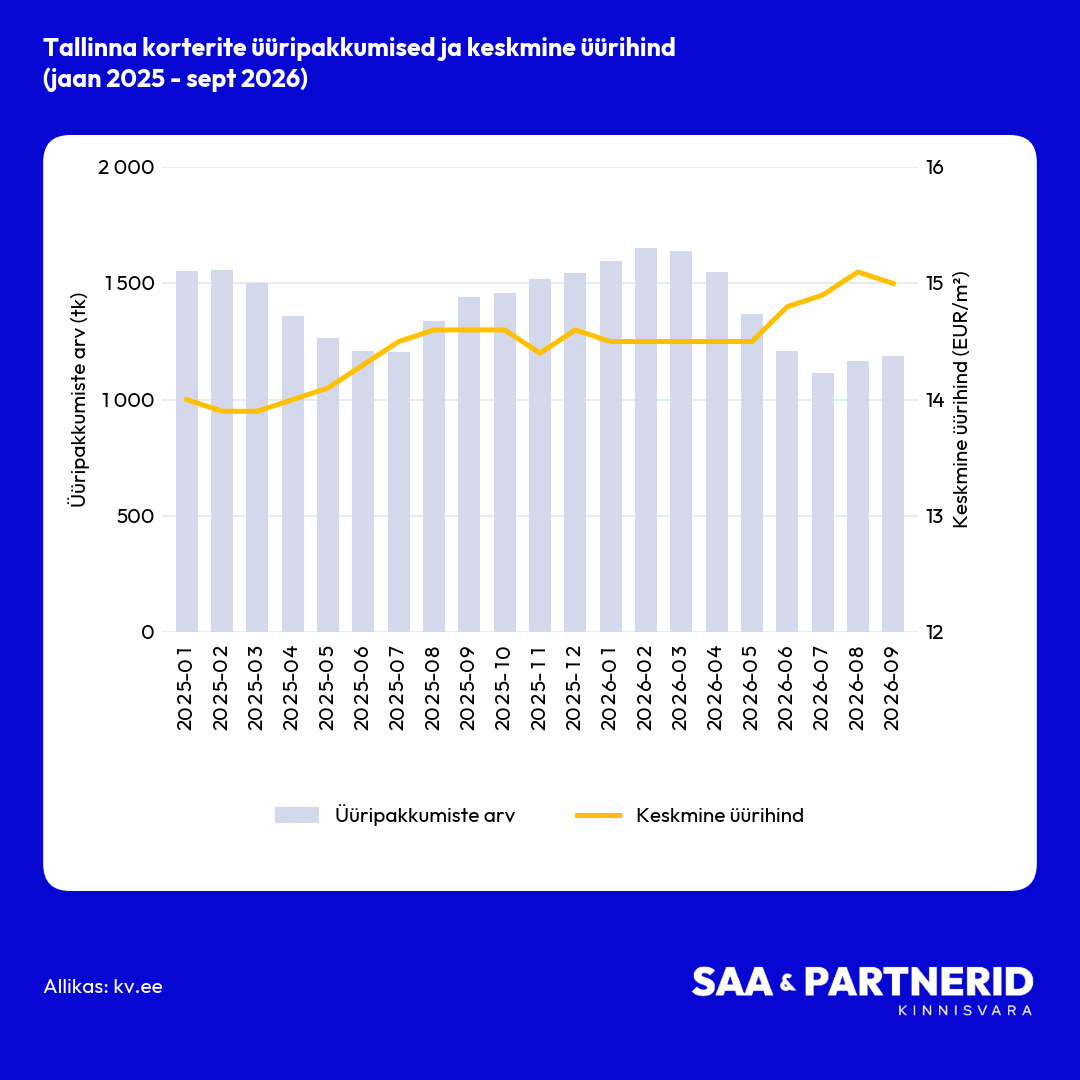
Üüriturg pakkus sellel poolaastal ootuspärast dünaamikat, kuid mõne omapärase nüansiga. Üürikuulutuste arv tegi suve jooksul läbi drastilise kukkumise, vähenedes aprilli 1 551 pakkumiselt suvise tipphooaja ehk juuli keskpaigaks 1 116 peale ning taastus septembriks veidi (1 187 pakkumist; kokku -23,5% võrreldes kevadega).
- Teatav hinnasurve: Pakkumise kiire vähenemine (tudengite tulek, hooajaline nõudlus) lükkas keskmise üürihinna 14,5 €/m²-lt 15,0 €/m² peale (+3,4%, aastases võrdluses +2,7%).
- Erinevus varasemate aastatega: Kuigi tegu on klassikalise sesoonse liikumisega, on tänavu pärast suve lõppu pakkumiste arvu taastumine olnud tavapärasest aeglasem. See tähendab, et suvine järsem hinnatõus on jäänud pidama ning üüriturg püsib üürnike jaoks pigem kallis ja omanike jaoks tootlik.
SAA & Partnerid kokkuvõte 2026 suvele ning mida toob tulevik?
Tallinna korteriturg tõestab endiselt oma stabiilsust ja elujõulisust. Ostjate ja müüjate ootuste vaheline 25%-line vahe näitab, et õige tehinguhinna leidmine nõuab professionaalset analüüsi ja läbirääkimisoskust. Kuna pakkumiste maht on tehingutest märgatavalt suurem, on eelises need müüjad, kes määravad objekti hinna reaalse turu (mitte portaali soovide) põhjal ning pööravad rõhku kvaliteetsele müügikorraldusele.
Andke enda müügiplaanist meile teada ning teostame just Teie jaoks individuaalse müügiplaani koos reaalsetel tehingutel põhineva hinnaanalüüsiga, mis aitab Teil teha parimad ning aegasäästvaimad otsused enda ning oma lähedaste jaoks!